迷途中的融担 在下沉与专注中寻找未来 担保业务
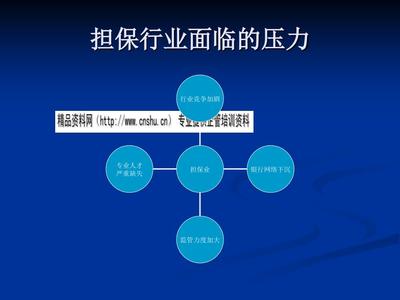
过去十年,融资担保行业经历了一场漫长的迷失。宏观经济换挡、金融科技冲击、监管政策收紧,三重压力之下,传统融担机构的日子越缩越紧。一边是银行下沉、互金退潮带来的资产荒,一边是代偿风险高企、资本金吃紧的生存焦虑。很多从业者都有同一个困惑:融担到底还有没有未来?如果有,未来在哪?\n\n、融担的困境:为什么说“迷途”\n\n融资担保本质上是一门信用增信的生意——用自己的信用为客户背书,换取银行放款,从中收取担保费。这个模式成立的前提有三个:信息不对称足够大、风险定价能力足够强、资本金撬动杠杆足够高。而过去几年,这三个前提都在动摇。\n\n信息不对称被大幅削平。 大数据风控、征信体系完善、银行数字化信贷能力提升,让银行越来越有能力独立判断小微客户的信用状况。当银行自己就能做下沉业务时,融担的信息中介价值就被挤压了。\n\n风险定价能力遭遇考验。 经济下行周期中,小微企业经营波动加剧,代偿率快速攀升。很多融担机构发现,过去靠抵押物和反担保措施搭建的风险缓冲,在系统性压力面前并不牢靠。几笔大额代偿就能吃掉全年利润。\n\n资本金杠杆受限。 监管部门对融担的杠杆倍数有明确约束,通常在10倍左右。这意味着,想做大规模,就必须持续补充资本金。而融担行业的ROE普遍不高,对社会资本的吸引力有限,增资扩股并不容易。\n\n再叠加利率下行、银行减少对融担渠道的依赖,传统“通道型”融担模式的生存空间被系统性压缩。迷途之感,源自旧地图已经失效。\n\n、向下沉:在小微和“三农”中重建价值\n\n如果传统融担的价值在被削弱,那什么方向上的价值在增长?\n\n一个方向是下沉。 不是被动下沉,不是说银行挑剩下的客户。而是主动深耕那些银行现阶段仍难以高效触达和服务的客群——微型企业、个体工商户、农户、新型农业经营主体。这些客户的特点是:单笔金额小、分布分散、缺乏标准化财务信息,但真实融资需求旺盛,且往往附着在具体的产业链或交易场景中。\n\n融担在这里的价值,是两个能力。其一是场景化获客和 데이터风控能力,能够批量化触达和评估小微客群;其二是风险分担和缓释能力,为银行不愿独自承担的信用风险提供结构化安排。\n\n在下沉市场中,融担的逻辑从“信用增信”转向“信用发现+风险共担”。无法只做通道,因而不应该鄙视做“重活”。深入到田间地头、批发市场、工业园区,去理解一个行业的资金周转规律,去判断一个商户的真实还款意愿,这才是下沉时期的核心竞争力。\n\n一些区域性融担机构正在这样做。它们和当地行业协会、供应链核心企业、农业合作社建立深度合作,围绕特定场景设计专项担保产品,把风控做在保前、保中、保后全流程。单笔规模未必增长,但客户粘性和代偿可控性在提升。这是一种回归,回归到担保业务最本质的东西——基于对 local market 的深刻理解来识别风险、经营信用。\n\n将资产下沉到非标、零散的小微和“三农”,看似肥尾不利于规模化,但依赖机构对 local Intelligence 的结构化获取和 처리才能实现盈利。这是一个技术含量更高的方向,而非退而求其次。\n\n、向上专注:在成长性与逻辑完整性中寻找窄门\n\n另一个方向是向上专注。说的更精确些:垂直化,专注服务某一个 赛道 / 类型的客户。主动收缩 Service 的核心范围,逻辑做深。\n\n相对于大型企业融资,几乎不能用担保 covered(评级体系下具 consun)\”;但反观客户质地,在产业生命周期较为确定的优质客户方面,控制每一单据下的风险是可控的——这种情况下未来前景只是杠杆 + 生意的一部分未必要由融资担保 full participation。可以专注在某些细分的、成长确幸阶段的类群:最可能值得投入的 context —— 创业型和增长型的 Tech Company(足够大的远景在替代抵押物);或者先进制造业中有完善下游产购销和应收账款闭环的 middle Enterprise(符合行业中坚质地和信用维度可细分 measurable)。不再是最担心抵押物、或缺乏行业熟悉度和研究预算与传统 Evaluation fail 的那类客——信用是可静 evaluation static analysis;“不确定”已经被 first-hand belief of leading edge 有所替代。专注于分散期限为 short duration 、带有 stock inventory and tride payback but they have Strong continuous Future - scaleable trade-flow based。一方面项目量或许无法 superabundant but Adequate average asset scale compensates minimum tracking;再细的话担保费的 net take based on duration but all fine since target defaults cost ratio 根据产品本身 underlying 数据 predictively manageable enough. Focus and full know the industry\n like“闭环在手”放款时已经锁定 trade reference ref - this client continue needed each buyer and owner from distribution system need Support us.
如若转载,请注明出处:http://www.hmzdb.com/product/45.html
更新时间:2026-10-28 20:16:42