累计担保26.8亿元 担保业务的规模跃升与风险防控之道
随着实体经济融资需求的持续释放,担保行业作为连接银行与企业的信用桥梁,迎来了业务规模的快速扩张。最新数据显示,某担保机构累计担保金额已达26.8亿元,这一数字不仅标志着其在服务中小微企业、支持地方经济方面取得了阶段性成果,也对担保业务的风险管理与可持续发展提出了更高要求。
一、规模增长背后的业务驱动力
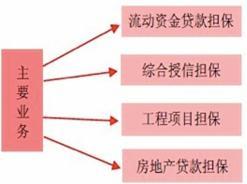
累计担保26.8亿元,首先反映了市场对信用增信服务的旺盛需求。从业务结构看,融资性担保占据主导,涵盖银行贷款担保、票据承兑担保、债券发行担保等;非融资性担保如履约担保、诉讼保全担保也呈现增长态势。业务增长主要得益于三方面因素:一是政策层面对普惠金融和中小微企业融资的持续支持,为担保机构提供了广阔的市场空间;二是担保机构自身资本实力增强,与银行合作准入条件改善,放大了担保能力;三是产品创新加速,如“见贷即保”“总对总”批量担保模式有效提升了业务效率。
二、业务实践中的重点领域与典型案例
在26.8亿元的累计担保规模中,单户担保金额500万元以下的小微企业和“三农”主体占比显著。例如,某科技型初创企业因缺少抵押物难以获得银行贷款,担保机构通过知识产权质押担保方式,为其提供800万元贷款担保,助力企业完成技术成果转化。再如,针对受疫情影响较大的餐饮、零售行业,担保机构联合银行推出“纾困贷”专项产品,累计担保超过3亿元,帮助数百户小微企业维持经营。这些案例说明,担保业务不仅承担了信用中介功能,更成为逆周期调节和产业政策落地的重要工具。
三、风险防控:规模扩张的生命线
担保行业本质上是经营风险的行业。累计担保26.8亿元,对应的在保余额、代偿率、追偿率等指标必须同步监控。当前,行业平均代偿率约为2%—3%,若风险控制不力,担保机构可能陷入“代偿—亏损—资本侵蚀”的恶性循环。因此,规范的业务操作流程至关重要:一是完善尽职调查,尤其是对实际控制人信用、现金流、订单真实性的交叉验证;二是落实反担保措施,虽不唯抵押论,但需通过质押、保证、风险准备金等方式形成风险缓冲;三是建立风险分类和预警机制,对在保项目进行五级分类,动态调整保证金比例;四是深化与银行的风险分担合作,推动“二八分担”“见贷即保”等模式,避免风险过度集中于担保机构。
四、科技赋能与数字化转型
面对累计86.8亿——即26.8亿元规模及后续增长,传统人工审批与保后管理难以匹配效率与精度要求。担保机构应加快数字化转型:利用大数据风控模型替代部分人工判断,接入工商、司法、税务、发票等数据源,实时监测企业异动;开发区块链存证系统,确保合同、保函、代偿记录不可篡改;搭建线上业务平台,实现从申请、审批、签约到放款的全流程电子化。数字化不仅降低运营成本,还能让风险识别更早、更准。
五、未来展望:从规模导向到质量导向
累计担保26.8亿元是一个里程碑,但不应是终点。未来担保业务需坚持“稳字当头、质量为王”:一方面,继续聚焦主业,围绕国家重点支持的专精特新、绿色低碳、乡村振兴等领域做深做透;另一方面,控制增速,留足代偿准备金,保持资本充足率在合理水平。积极探索再担保、担保基金、风险补偿等外部风险分散机制。只有把风险防控内化为业务全流程的基因,担保机构才能在规模持续增长的同时行稳致远,真正成为实体经济的助推器和金融安全的稳定阀。
如若转载,请注明出处:http://www.hmzdb.com/product/58.html
更新时间:2026-10-28 20:13:50