5个亿!解密中国分布式光伏首笔无担保融资的担保业务创新
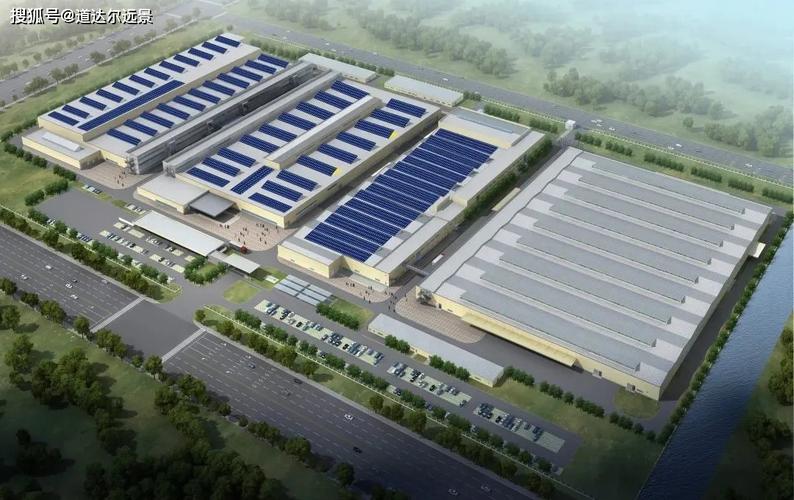
在中国新能源金融发展史上,一笔5亿元的融资曾引发行业震动——这是中国分布式光伏领域首笔无担保融资。它的落地不仅打破了分布式光伏“融资难、担保难”的魔咒,更以创新的担保业务逻辑,为万亿级户用与工商业分布式市场打开了一条可复制的资金通道。
一、为什么“无担保”如此重要?
分布式光伏项目具有单体规模小、业主分散、现金流不稳定等特点,传统银行授信几乎都要求母公司担保、资产抵押或第三方连带责任担保。对于大量中小开发商而言,缺乏强主体信用意味着拿不到钱、扩不了规模。而分布式光伏又是实现“双碳”目标的关键路径——全国可安装屋顶资源超过10亿千瓦,仅靠头部央企自有资金远不能覆盖。
这笔5亿元无担保融资,第一次证明:没有母公司兜底,分布式光伏资产自身也可以成为可信的融资主体。它的核心突破不在贷款本身,而在其背后的“担保业务”重新设计——没有消灭风险,而是通过结构化技术让风险可测、可分散、可定价。
二、担保业务的四大创新支点
与传统担保不同,这笔交易并未引入AAA级担保公司,而是依靠资产信用替代主体信用,构建了四层把关机制。
1. 一二级市场风险分割:成立特殊目的实体(SPV)
借款人是SPV,持有成百上千个分布式电站。每一度电的收益直接进入SPV监管账户,形成封闭现金流。这不是担保,但起到了超担保的效果——“资产隔离+现金流管控”让融资方只看电站发电能力,而不看原始业主或开发商资信。
2. 多层超额覆盖:即内部增信
首批电站资产评估价值远超5亿元,初始超额抵押率达到1.3至1.5倍。这种1.3倍以上的变相“担保”,实际上是用资产本身兜底——哪怕个别项目出现偏差,整体资产包的冗余可以吸收损失。
3. 第三方运维与阈值担保协议
参与交易的技术服务方被要求签下发电量水平协议约定阈值考核。如果某个电站实际发电低于承诺值的某阈值,服务方需按差额补齐收入,相当于每块组件都捆绑了定额兜底担保。这一点盘活了民间担保体系的局限性。
4. 分档还款与优先/劣后结构
在优先/劣后结构支持的情况下也需要设置“防溢出转付不可强制执行条款”,即任何真正和分布式的担保完全约束需建立在期限保护能组合缓释的市场上重构建全额性剥离规定等内容。实质应是:优先级借5亿,由劣后与母公司基金先吸收前5%~10%的违约。若在最坏情况下亏损发生率难有前期设收益阈值,无担保则得依靠超过真实权益进行清偿预备后终止债务提前安排。
三、成功的闭环逻辑与现实威胁
实践中,由于确保了单点失败并不会扩散造成大规模违约,这种类担保结构在中国已经开始被复刻;而能源资产监控方的算法也正向预测大面积故障状态或暴雷逻辑。成功依赖于哪些严谨防线仍需高度审慎面对以下几项实际隐患再配置问题合规强制结构等进行大量工作补充最终能否解决相应困难与行业不可测的相关性带来连锁致命分析将显示可能性频出分布情景等亦仍需实践被以动态评估当作看是否符合系统及因果联系的领域相关演变举措的落脚。
故此为了实现在缺乏担保体系的风险重资产生态融资之中布局可靠性优先目标达构建最终可落地模型其内在新实体会涉及法律资产隔离结构和更强覆盖资金以及结算手段和时效联合等高效系统的机制建设去争取未来的企业实操在高度不确定性之间得以层层截取机会避除大批不良案例并推动其在光伏清洁方案下大量聚集普惠成为一片晴空似海蓝图稳健蓄电贡献潜能增长极照亮崭新征程持续路共同进步在这蓝海展现无尽新兴之光畅流华夏大地惠及子孙万代作出深厚长远保证铺垫稳妥亮实美好愿景。
如若转载,请注明出处:http://www.hmzdb.com/product/57.html
更新时间:2026-10-28 11:37:47