融资担保管理系统中担保业务的全流程管理探析
融资担保是连接金融机构与中小企业的重要桥梁,在缓解企业融资难、融资贵问题中发挥着关键作用。随着担保业务规模的扩大和监管要求的提升,传统的手工操作和分散管理已难以满足业务发展需要,融资担保管理系统应运而生。该系统以信息化手段对担保业务进行全流程、全要素管理,实现了业务受理、风险评估、审批决策、合同签订、保后监管、代偿追偿等环节的规范化与自动化。
一、担保业务受理与项目立项
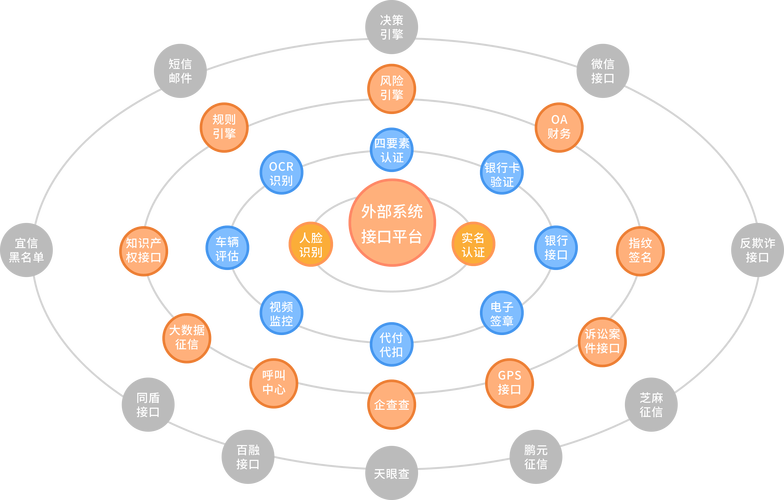
担保业务的第一步是客户申请与受理。在融资担保管理系统中,客户经理通过系统录入担保申请人基本信息、融资需求、担保方式、反担保措施等关键数据,系统自动进行完整性校验和格式审查,避免信息遗漏。受理完成后,系统生成项目编号并进入立项环节。立项时,系统支持按照业务类型(如融资性担保、非融资性担保)、担保额度、所属行业等维度进行自动分类,并分配至相应的评审团队。系统可对接工商、司法、征信等外部数据源,初步筛查客户信用状况,为后续尽调提供参考。
二、尽职调查与风险评估
尽职调查是担保业务风险控制的核心环节。系统为调查人员提供标准化的尽调模板,涵盖企业基本情况、财务状况、经营情况、还款能力、反担保措施价值评估等内容。调查人员可通过移动端现场录入数据、上传财务报表、拍摄抵质押物照片及权证资料,确保信息真实可追溯。风险评估环节,系统内置评分模型和风险预警规则,依据客户财务指标、信用记录、行业风险等自动生成风险评分和评级建议。对于重大项目或复杂业务,系统支持发起专家评审流程,记录各评审意见并形成汇论,提高决策科学性。
三、担保审批与合同管理
审批流程在系统中实现流程化、权限化管理。根据担保金额、风险等级等条件,系统自动匹配审批路径,支持逐级审批、会签、并行审批等多种模式。审批人在线查看调查报告、风险评估报告及附件材料,提出审批意见并电子签名,全过程留痕、可追溯。审批通过后进入合同管理阶段。系统提供标准合同模板,根据审批结论自动填充担保金额、期限、费率、反担保措施等条款,生成担保合同及反担保合同。合同文本支持电子签章,签署完成后自动归档,并与项目关联,便于后续查询和监管调阅。
四、保后监管与风险预警
保后管理是防范代偿风险的重要保障。系统按照项目风险等级和担保期限,自动生成保后检查计划,明确检查频率、检查内容和责任人。检查人员通过系统录入企业最新财务数据、经营动态、贷款使用情况、反担保物状态等信息,系统自动对比历史数据,识别异常波动。例如,当企业资产负债率上升超过阈值、销售收入下滑明显、或被列入失信被执行人名单时,系统触发风险预警,推送至风险管理人员进行处置。系统可对接中国人民银行征信系统、法院执行信息平台等,实现外部风险信息自动监测,提升预警时效性。
五、代偿与追偿管理
当被担保企业发生违约、担保公司履行代偿责任时,系统启动代偿流程。代偿申请、审批、资金支付等环节在系统中记录,确保代偿行为合规。代偿发生后,系统自动生成追偿任务,记录追偿进展,包括诉讼保全、资产处置、反担保物变现等。追偿回收款项在系统中逐笔登记,并与代偿项目核销关联,实现代偿与追偿的全周期闭环管理。系统还支持对代偿项目进行统计分析,计算代偿率、回收率等指标,为业务策略调整提供数据支撑。
六、数据统计与综合管理
融资担保管理系统不仅服务于单个项目操作,还承担着业务数据分析与管理决策支持的功能。系统按业务类型、担保额度、行业分布、风险等级、合作银行等维度生成统计报表和可视化图表,帮助管理层掌握担保业务整体运行情况。系统满足监管部门对融资担保公司的数据报送要求,支持自动生成监管报表,提高报送效率与准确性。通过权限控制和操作日志,系统保障数据安全与业务合规。
融资担保管理系统通过对担保业务全流程的数字化、标准化管理,有效提升了业务处理效率与风险防控能力。担保机构应充分利用系统功能,持续优化业务流程,强化数据治理,使融资担保管理系统成为服务实体经济、防范金融风险的有力工具。
如若转载,请注明出处:http://www.hmzdb.com/product/51.html
更新时间:2026-10-28 07:50:52