担保业务 类型、作用与风险管理
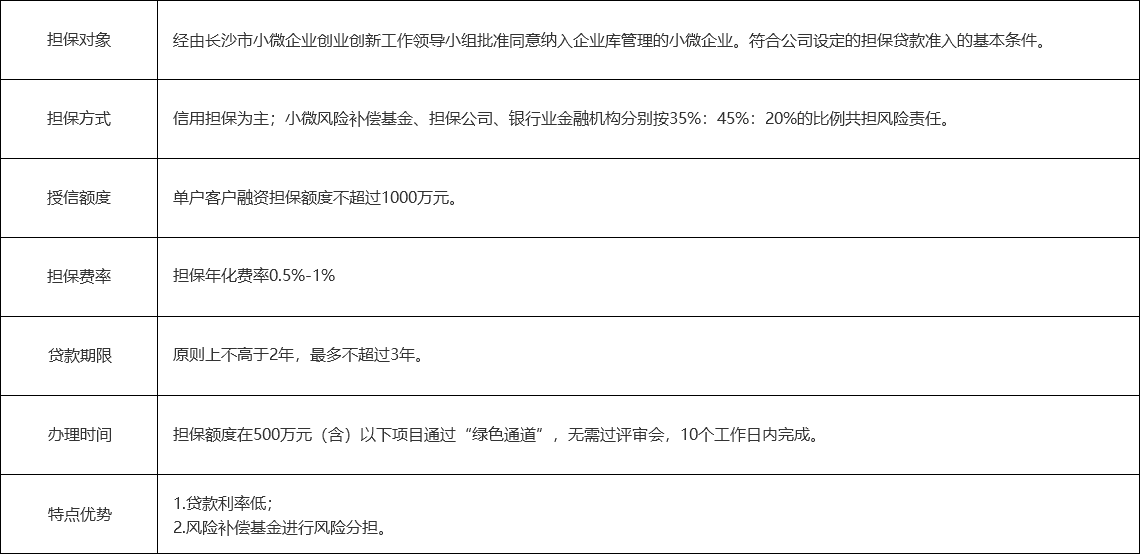
担保业务是指担保人(通常是银行、担保公司或其他金融机构)应债务人请求,向债权人提供信用保证,承诺在债务人未能履行债务时,由担保人代为履行或承担赔偿责任的金融服务。它在现代经济活动中扮演着重要角色,能够促进资金融通、降低交易风险,并支持中小企业发展。
一、担保业务的主要类型
- 融资担保:为债务人向银行等金融机构借款提供担保,包括贷款担保、票据承兑担保、债券发行担保等。
- 非融资担保:不直接涉及资金借贷,如投标担保、履约担保、预付款担保、质量保修担保等。
- 按担保方式划分:可分为保证、抵押、质押、留置和定金。担保业务中最常见的是保证担保,即第三方信用担保。
- 按担保对象划分:包括个人担保、企业担保、政府项目担保等。
二、担保业务的作用
- 提升信用:帮助信用不足的中小企业获得融资机会。
- 风险转移:将部分违约风险从债权人转移至担保人。
- 促进交易:在工程、贸易等领域增强合同履约信心。
- 优化资源配置:引导资金流向有潜力但缺少抵押物的主体。
三、担保业务的风险管理
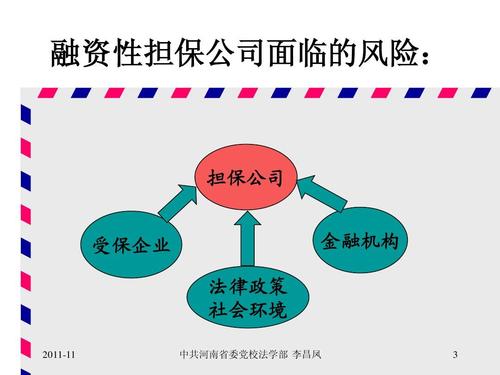
担保业务本质上是经营风险,因此风险管理至关重要:
- 客户准入与尽职调查:评估债务人的资信状况、还款能力、项目可行性等。
- 反担保措施:要求债务人提供抵押、质押或第三方反担保,以降低代偿损失。
- 风险定价:根据风险水平合理确定担保费率。
- 分散风险:避免过度集中于单一行业或客户,通过组合管理降低系统性风险。
- 贷后监控:持续跟踪债务人经营状况和资金使用情况,及时预警。
- 资本与准备金:计提担保赔偿准备金,保持充足资本以应对代偿。
四、担保业务的发展趋势
随着金融科技的应用,担保业务正逐步数字化,大数据风控和区块链技术被用于提高效率与透明度,联合担保和再担保体系也在不断完善,以分散风险、扩大覆盖面。
担保业务是连接资金供需的重要桥梁。只有在健全的风险管理框架下,担保业务才能可持续发展,更好地服务于实体经济。
如若转载,请注明出处:http://www.hmzdb.com/product/54.html
更新时间:2026-10-28 20:40:14