融资担保公司设立全攻略 2023最新指南与担保业务深度解析
随着我国普惠金融体系的不断完善,融资担保行业作为连接金融机构与中小微企业的重要桥梁,其规范化、专业化发展的趋势日益明显。2023年,监管部门对融资担保公司的设立审批、业务经营及风险防控提出了更新、更严的要求。本文将为您系统梳理2023年设立融资担保公司的全流程攻略,并深入解析担保业务的核心要点与合规方向,助您在这一领域中稳健起步、行稳致远。
一、 设立融资担保公司的前置条件与核心门槛
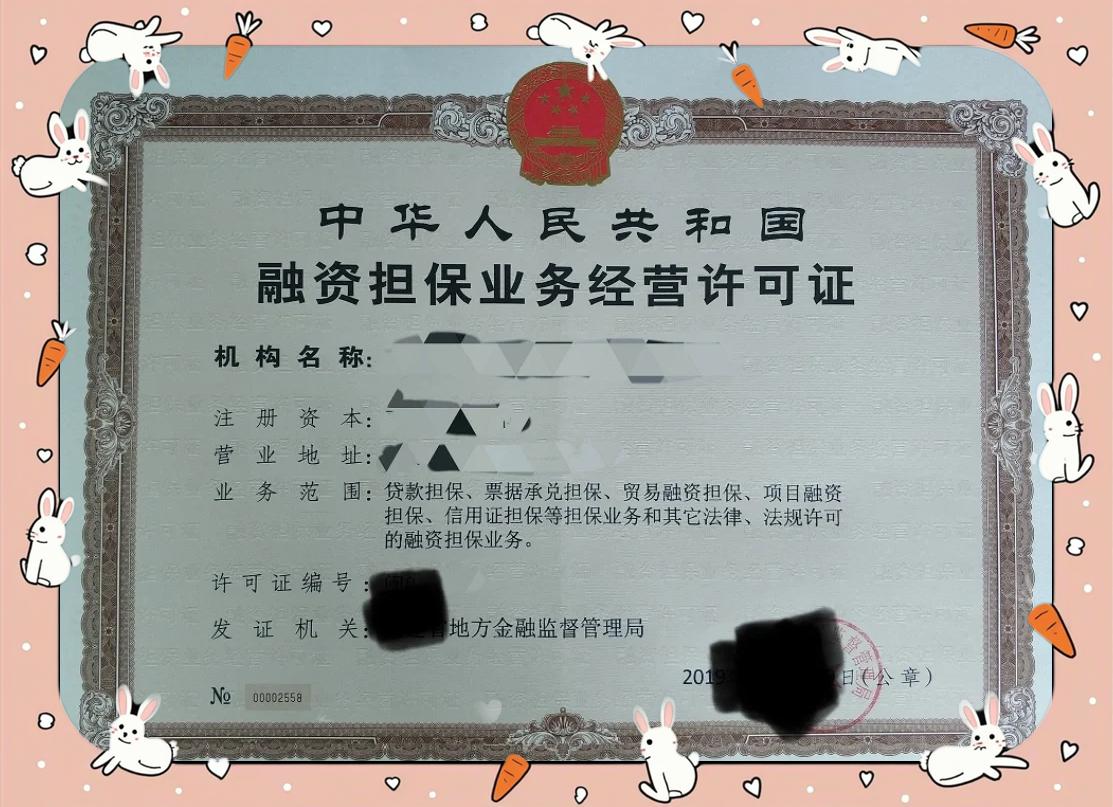
根据《融资担保公司监督管理条例》及2023年各地金融监管局的最新实施细则,设立融资担保公司并非简单的工商注册,而是需要获得地方金融监督管理部门的行政许可(即“经营许可证”)。
1. 注册资本要求
2023年,大多数省份要求融资担保公司的注册资本为实缴货币资本,且一般不低于人民币1亿元(部分发达地区或特定业务类型要求更高,如2亿元或5亿元)。注册资本必须为自有货币资金,且需向监管部门提供验资报告,严禁以借贷资金或委托资金入股。
2. 股东资质审查
股东需具备良好的财务状况和诚信记录。主要股东(持股5%以上)需最近三年连续盈利,且净资产不低于其出资额的2倍。法人股东不得存在重大违法违规记录,自然人股东需无犯罪记录且信用记录良好。
3. 高管人员要求
拟任董事、监事、高级管理人员需具备金融、法律、会计等专业知识和从业经验。通常要求总经理或副总经理具有5年以上金融行业或相关经济管理工作经验,且需通过监管部门的任职资格考试或备案。
4. 营业场所与设施
需具备符合要求的固定营业场所,并建立与业务规模相适应的业务系统、风控系统及信息安全设施。
二、 设立流程全攻略(2023版)
设立融资担保公司通常需要经过“名称预核准—申请设立—材料初审—现场验收—批复发证—工商登记”六大步骤。
第一步:名称预核准与筹备
向市场监督管理部门申请企业名称预核准,名称中须包含“融资担保”字样。着手准备公司章程、可行性研究报告、股东背景资料等核心文件。
第二步:提交设立申请
向拟注册地的地方金融监督管理局提交设立申请。申请材料通常包括:
- 设立申请书(含拟经营业务范围);
- 公司章程及内部控制制度;
- 股东名册及背景证明;
- 拟任高管任职资格证明;
- 验资报告及营业场所证明。
第三步:监管部门审核与现场检查
地方金融监管局对材料进行合规性审核,并可能组织专家评审。通过初审后,监管局会派员进行现场检查,核实办公场所、人员配置及系统建设情况。
第四步:获得经营许可证
审核通过后,由省级地方金融监督管理局颁发《融资担保业务经营许可证》。该证件是开展业务的法定前提。
第五步:完成工商注册与后续备案
凭经营许可证到市场监督管理局办理营业执照,并完成税务登记、银行开户等手续。需在30日内向监管部门报送正式开业报告。
三、 担保业务核心分类与运营要点
融资担保公司的业务范围需严格遵循许可证核定内容,严禁超范围经营。2023年主流业务包括:
1. 借款类担保业务
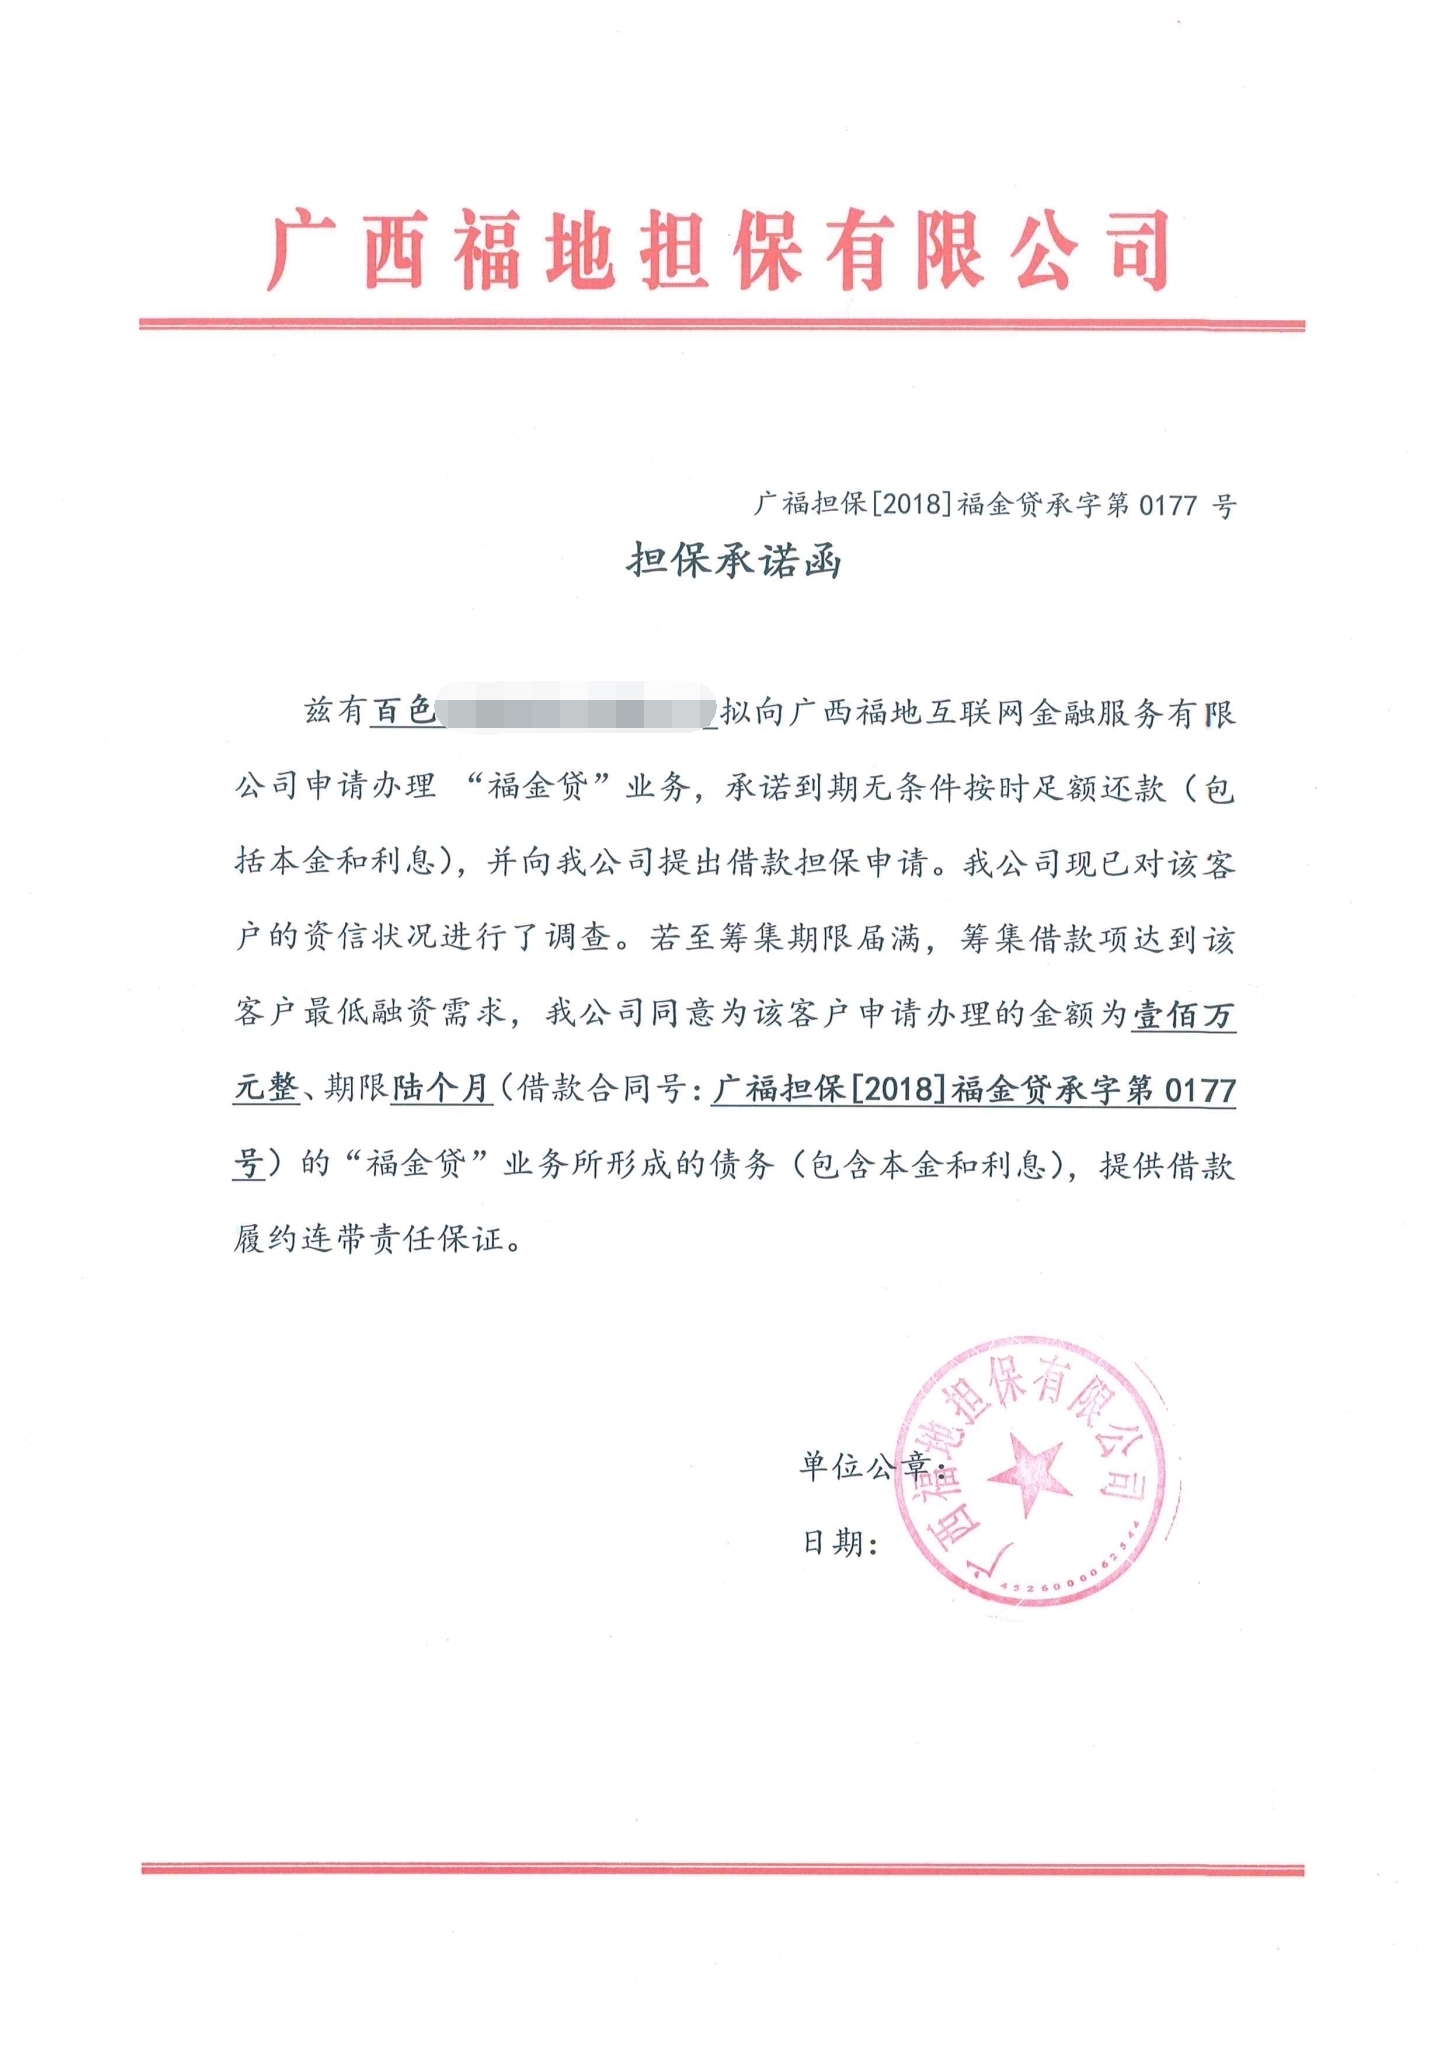
这是最传统的业务,即为借款人向银行业金融机构申请贷款提供担保。业务操作要点包括:
- 尽职调查:对借款人的经营状况、现金流、还款能力进行穿透式核查。
- 反担保措施:落实房产抵押、股权质押、第三方连带责任保证等反担保,确保追偿权。
- 保证金管理:依据监管规定收取客户保证金,并实行专户存储,不得挪用。
2. 发行债券担保业务
为企业在债券市场发行债券提供担保。此类业务风险集中度高,2023年监管要求担保公司必须具备较高的信用评级(AA+及以上主体信用等级为主),且单笔担保责任余额不得超过净资产的10%。
3. 其他融资担保业务
包括诉讼保全担保、工程履约担保、尾付款如约偿付担保等非融资性担保业务,以及再担保业务。
四、 2023年监管新规与合规红线
2023年,监管部门重点强调融资担保公司的“减量提质”与“回归本源”,以下红线不可触碰:
1. 杠杆率限制
融资担保公司的融资担保责任余额不得超过其净资产的10倍(对主要经营再担保业务的机构另有规定)。为小微企业服务的担保业务占比需达到监管要求(通常不低于80%)。
2. 禁止关联套利
严禁为控股股东、实际控制人及其关联方提供融资担保,严禁通过关联交易转移资产或利润。
3. 资金运用限制
自有资金的运用限于银行存款、国债、金融债券等安全等级高的资产,不得用于股票、房地产投机或向非担保对象发放贷款。
4. 信息报送与评级
需按季、按年向监管系统报送经营数据,并按规定披露公司治理及风险状况。每年需聘请外部评级机构进行信用评级。
五、 风险防控与业务创新方向
在严监管背景下,融资担保公司需构建“事前评估、事中监控、事后追偿”的全流程风控体系。2023年兴起的新趋势包括:
- 银担“总对总”批量担保:与银行省级分行签订协议,见贷即保,提高效率。
- 数字化风控:接入央行征信、税务、工商等多维数据,利用大数据模型进行实时预警。
- 政府性融资担保体系建设:强调准公共定位,降费让利,聚焦支农支小。
###
2023年是融资担保行业迈入高质量发展新阶段的关键之年。设立融资担保公司不仅是资本与资质的门槛跨越,更是对专业能力与合规意识的长久考验。对于有意进入该领域的投资者而言,吃透政策、严守底线、精耕细作,方能在服务实体经济的实现自身商业可持续。
如若转载,请注明出处:http://www.hmzdb.com/product/72.html
更新时间:2026-10-28 20:31:53