浅析通过"融资担保牌照"开展助贷业务与担保业务
随着金融科技的快速发展和监管政策的逐步收紧,助贷业务模式经历了深刻变革。在这一背景下,融资担保牌照成为众多助贷机构转型或拓展业务的关键抓手。通过融资担保牌照,机构不仅可以为借贷双方提供增信服务,还能在一定程度上介入信贷业务流程,形成“助贷+担保”的复合型业务模式。本文将从融资担保牌照的功能定位、助贷业务中的担保角色、业务模式与合规要点等方面展开分析。
一、融资担保牌照的功能与价值
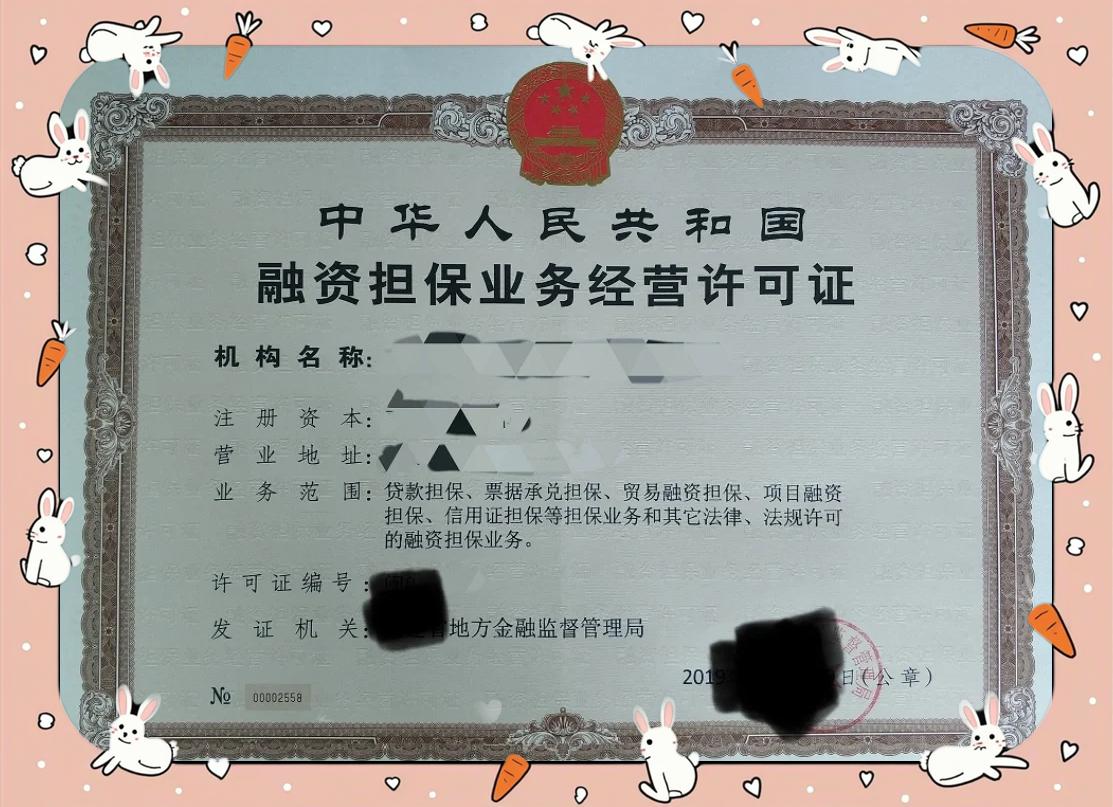
融资担保牌照是由地方金融监管部门颁发的金融类牌照,持有机构可依法开展借款担保、发行债券担保等业务。其核心价值在于:一是增信功能,通过担保提升借款人信用等级,帮助资金方降低风险;二是杠杆功能,担保公司可在放大倍数范围内开展业务,提升资本运作效率;三是合规通道,在助贷业务中,担保公司可作为持牌主体参与信贷链路,满足监管对持牌经营的要求。
二、助贷业务中的担保角色
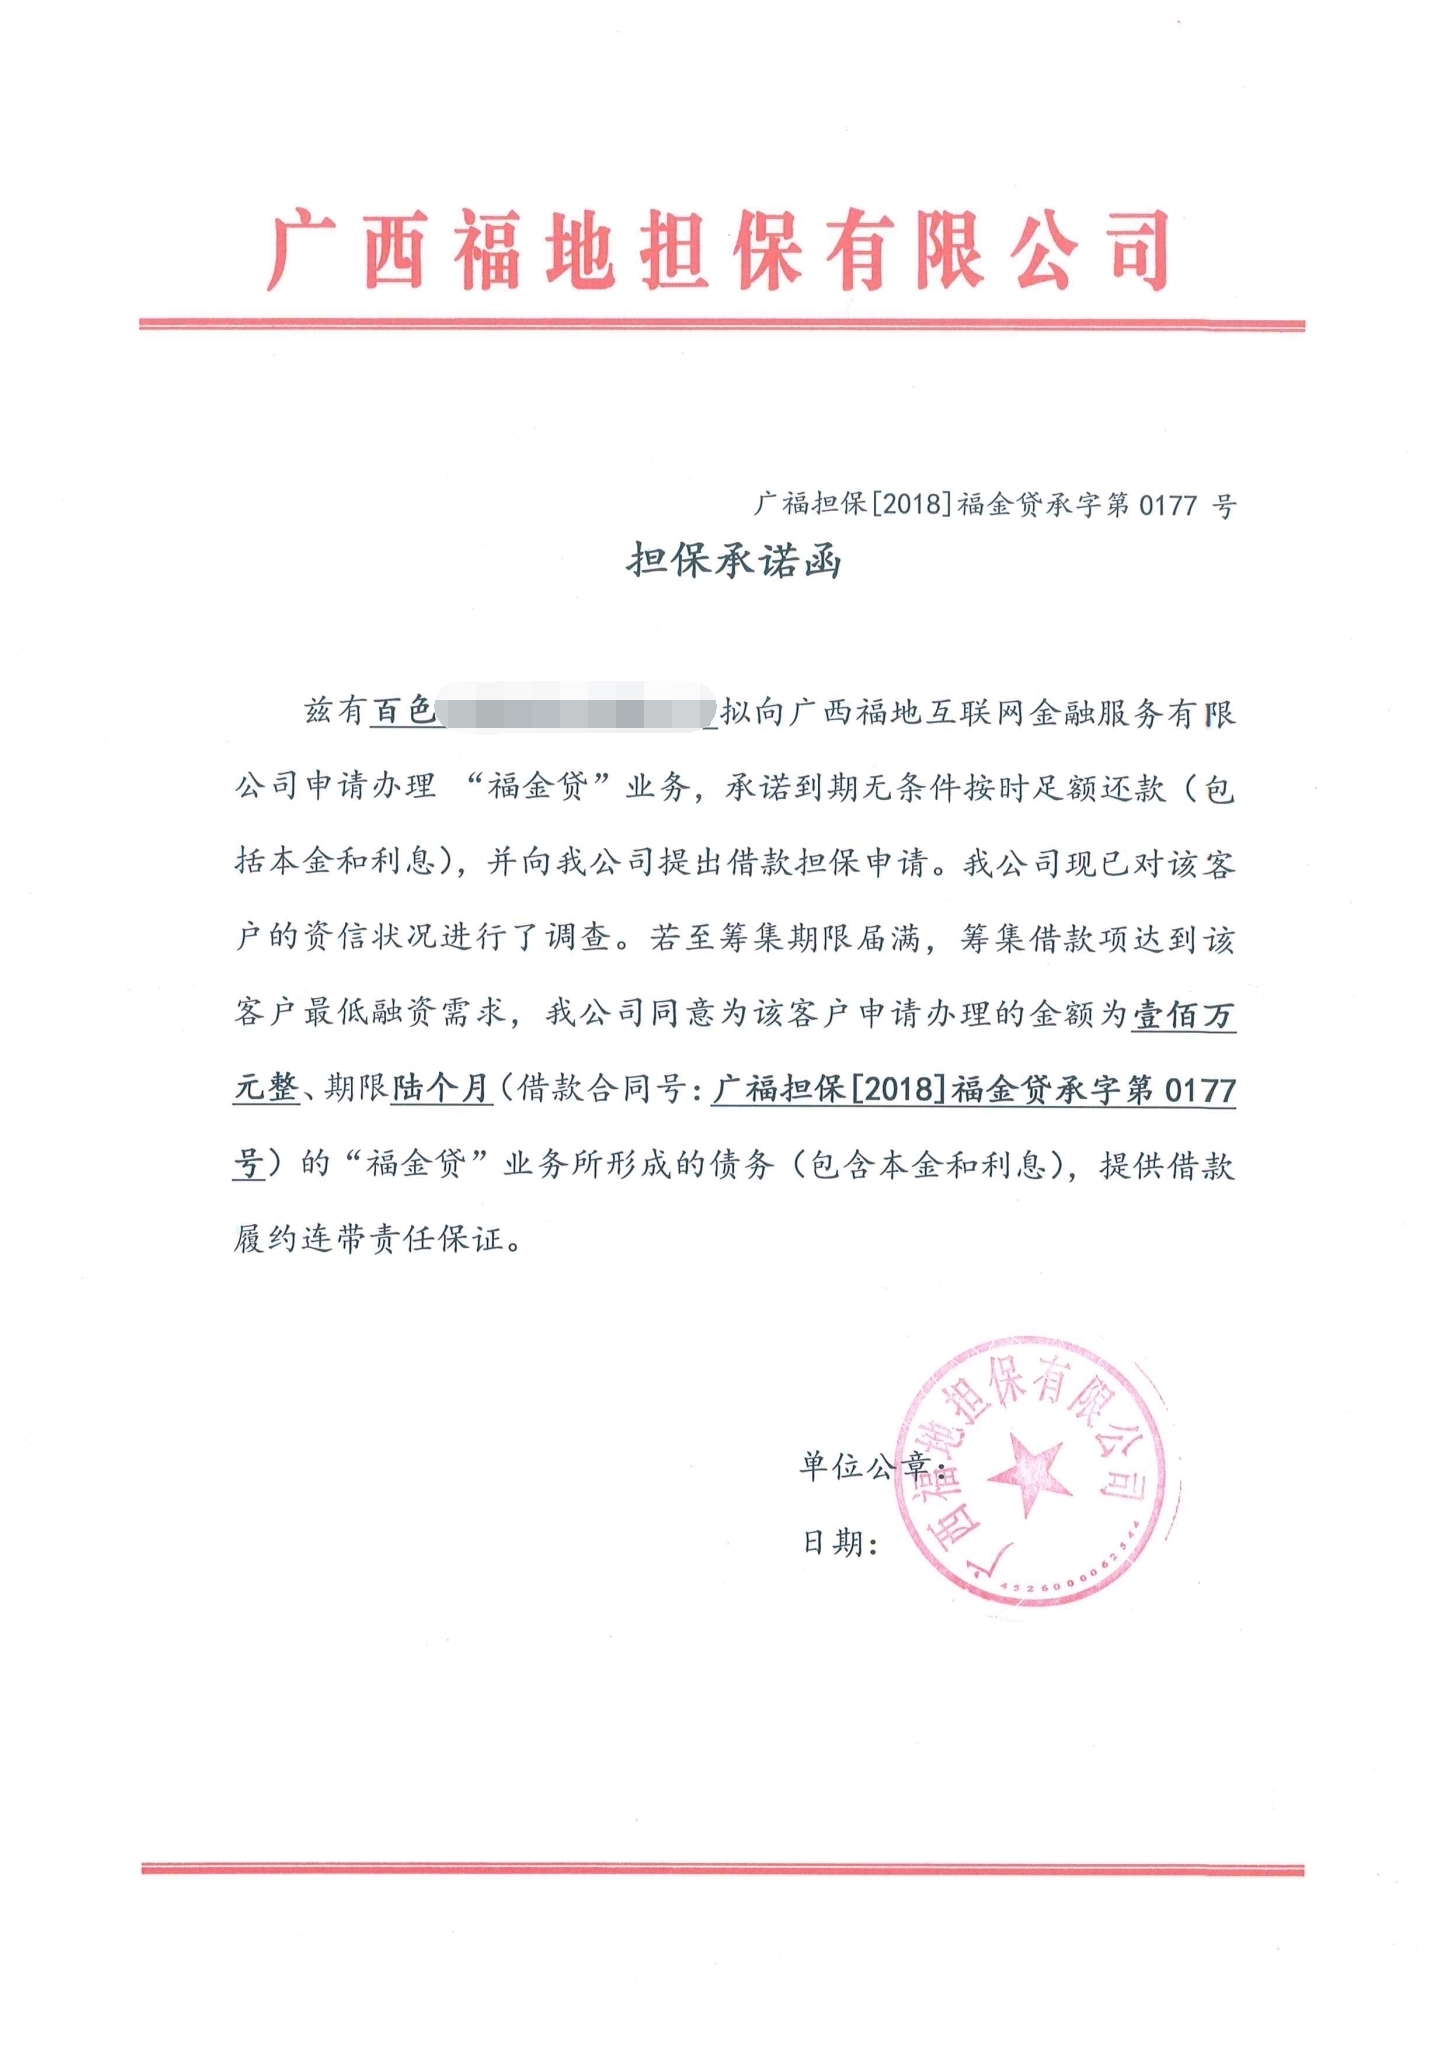
在传统助贷模式中,助贷机构主要扮演获客、风控辅助、贷后管理等角色,不直接参与资金发放。但随着监管要求助贷机构回归本源,许多机构开始引入融资担保牌照,将自身定位为“担保方+助贷方”。具体而言,担保公司可为借款人提供连带责任保证,当借款人逾期时,担保公司代为偿付,从而保障资金方利益。这种模式下,助贷机构不仅提供流量和技术,还实质性地承担了部分信用风险,增强了与资金方的合作黏性。
三、“助贷+担保”的主要业务模式
目前市场上常见的模式包括:
- 纯担保模式:助贷机构仅作为担保方,为借款人提供增信,不参与贷款发放环节。资金方独立审批放款,担保公司收取担保费。
- 联合贷款+担保模式:助贷机构与银行等资金方联合放贷,同时由旗下担保公司为所促成的贷款提供担保。这种模式下,助贷机构既是资产组织方,也是风险承担方。
- 资产转让+担保模式:助贷机构先通过担保公司为资产增信,再将资产转让给资金方,形成类ABS的流转路径。
四、合规要点与风险防范
通过融资担保牌照开展助贷业务,需重点关注以下合规问题:
一是杠杆率限制。根据《融资担保公司监督管理条例》,融资担保公司的担保责任余额不得超过其净资产的10倍,为单一被担保人提供的担保责任余额不得超过其净资产的10%。机构需合理控制业务规模,避免超杠杆经营。
二是地域限制。部分地方金融监管局对融资担保公司的跨省经营有严格限制,助贷业务若涉及全国性放款,需确保担保业务符合属地监管要求。
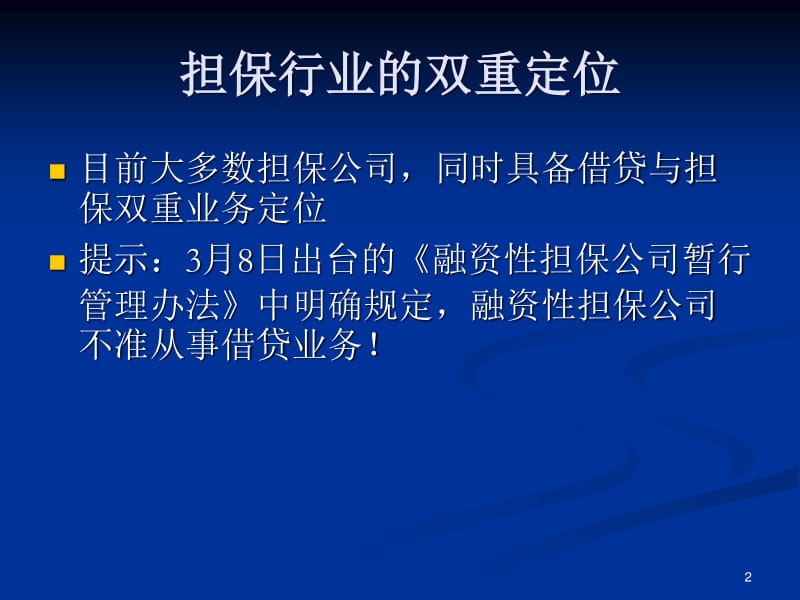
三是禁止变相吸存或放贷。担保公司不得 directly 吸收存款或发放贷款,需严格区分担保业务与信贷业务,避免触碰非法集资或非法放贷红线。
四是费率合规。担保费收取需符合相关规定,不得通过超高费率变相抬高综合融资成本,需遵守民间借贷利率司法保护上限的相关要求。
五是消费者权益保护。在助贷与担保叠加的模式下,需充分披露担保费用、综合年化成本等信息,保障借款人知情权。
五、
融资担保牌照为助贷机构提供了合规参与信贷业务的路径,也为其转型为“信用服务商”创造了条件。持牌经营意味着更高的合规要求和风险管理责任。机构在开展“助贷+担保”业务时,应建立健全内部控制体系,强化风控能力,确保业务在监管框架内稳健运行。随着监管细则的进一步明确,融资担保牌照在助贷领域的应用将更加规范,行业也将迎来更健康的发展格局。
如若转载,请注明出处:http://www.hmzdb.com/product/74.html
更新时间:2026-10-28 17:10:42