智慧货运App担保业务 物流金融的创新实践与发展路径
引言
随着移动互联网、大数据、人工智能等技术的快速发展,传统物流行业正经历着深刻的数字化转型。智慧货运App作为车货匹配、运力调度、在途监控的核心平台,不仅提升了物流效率,也催生了全新的金融需求。在此背景下,担保业务作为连接物流场景与金融服务的关键环节,正在成为智慧货运App生态中不可或缺的一环。本文将系统分析智慧货运App担保业务的模式、价值、挑战及未来趋势,为行业参与者提供参考。
一、智慧货运App担保业务的类型与模式
智慧货运App中的担保业务,主要是指平台或第三方机构为货主、司机、运力企业等交易主体提供的信用增信与风险保障服务。根据业务场景,可分为以下几类:
1. 运费担保
运费担保是最常见的模式。货主在平台发布货运需求后,将运费支付至平台监管账户,待收货确认无误后,平台再将运费释放给司机。这一过程中,平台实质承担了“信用中介”的角色,解决了货主担心货物损失、司机担心运费拖欠的双向信任问题。
2. 运输责任担保
当货物在运输过程中发生损坏、丢失或延迟交付时,平台联合保险公司或自有风控基金,为货主提供先行赔付或责任兜底,再向责任方追偿。这种模式提升了货主使用平台的意愿,也倒逼司机提升服务质量。
3. 运力履约担保
针对旺季运力紧张、司机爽约等情况,平台可为货主提供运力保障承诺:若匹配的司机未能按时履约,平台将为其紧急调车,并承担差价或违约责任。这要求平台具备强大的运力池和调度能力。
4. 金融信贷担保
在司机端,平台可通过担保业务帮助司机获取加油、维修、过路费等场景的信贷支持。平台基于司机的历史订单、信用评分等数据,为金融机构提供担保或风险缓释,使司机能够获得更便捷的融资服务。
二、担保业务对智慧货运生态的价值
1. 降低交易信任成本
传统物流交易中,熟人关系和线下押金是信任的主要来源。智慧货运App通过资金托管、履约担保等机制,将信任建立在数据和规则之上,大幅降低了陌生人交易的风险。
2. 提升平台用户粘性
担保业务直接关系到用户的钱款安全和纠纷处理体验。一个能快速赔付、公正仲裁的平台,更容易获得货主和司机的长期信赖,从而形成稳定的双边市场。
3. 拓展盈利来源
担保业务本身可以收取一定的服务费、手续费或保费分成。它也为平台开展供应链金融、保险经纪等增值服务奠定了基础,推动平台从“信息中介”向“交易服务+金融科技”转型。
4. 促进行业规范化
通过标准化的担保流程和风控体系,平台能够沉淀交易数据、信用数据,推动物流行业从粗放式经营走向规范化、透明化。
三、面临的主要挑战与风险
1. 风控难度大
物流行业参与者众多、分散,司机和货主的信用状况参差不齐。虚假订单、刷单骗保、恶意索赔等行为给担保业务带来直接损失。智慧货运App需要构建基于多维度数据的反欺诈模型,并与征信机构、保险公司形成联动。
2. 资金与合规压力
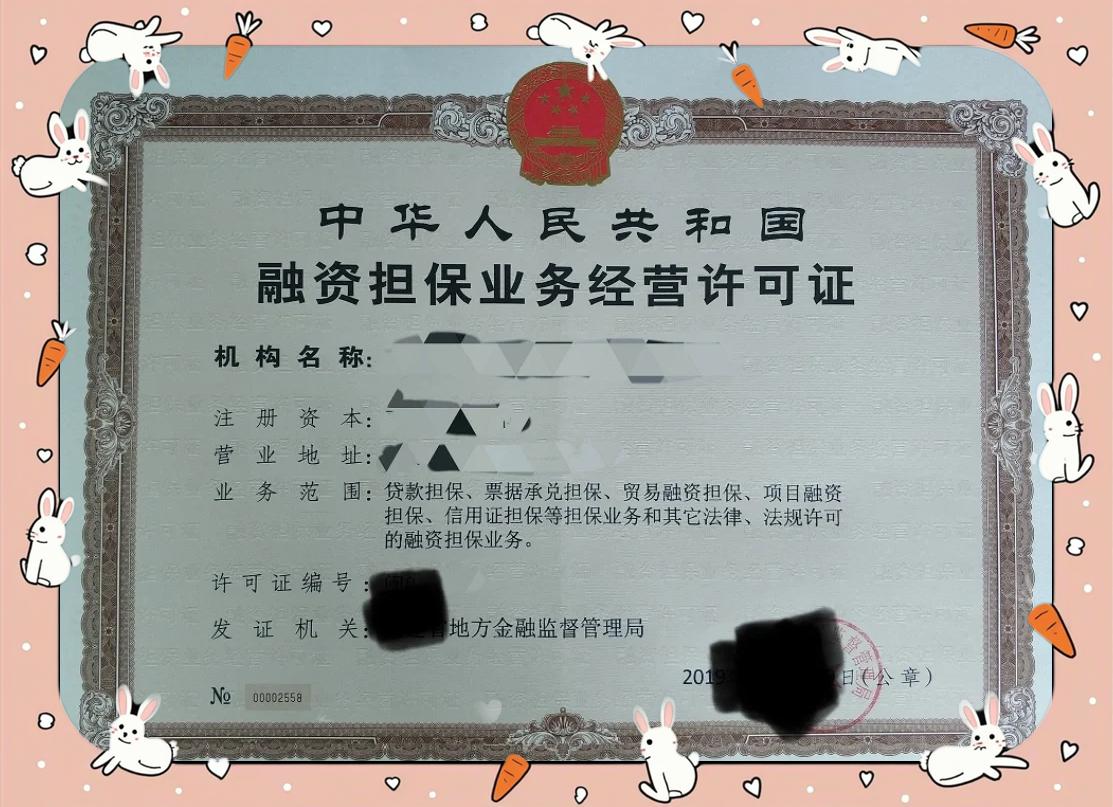
担保业务涉及资金归集、支付结算、赔付储备等环节,对平台的资金实力和合规能力提出较高要求。若涉及融资性担保,还需取得相应牌照或与持牌机构合作。用户资金与平台自有资金必须严格隔离,防范挪用风险。
3. 纠纷处理复杂
货运纠纷往往涉及货物价值认定、责任划分、时效延误等多个维度。平台需要建立高效的线上仲裁机制,并引入第三方公估、法律支持等资源,才能保证担保赔付的公正性和及时性。
4. 盈利模式尚不成熟
目前多数平台的担保业务仍以引流和提升体验为主,直接盈利空间有限。如何平衡风控成本、赔付成本与收入,是平台需要长期探索的问题。
四、典型案例与发展趋势
案例一:满帮集团的“运费担保+保险”
满帮集团通过平台资金托管和保险合作,为货主提供运费保障和货物运输险。当出现纠纷时,平台依据轨迹数据、签收凭证等进行判责,先行赔付后向责任方追偿。这一模式有效提升了平台交易闭环的安全性。
案例二:货拉拉的小额信贷担保
货拉拉面向司机推出“司机贷”等产品,基于司机在平台的接单流水和信用评分,与金融机构合作提供小额贷款,平台承担部分担保或风险缓释责任。这帮助司机解决了短期资金周转问题,也增强了司机对平台的依赖。
发展趋势
第一,担保业务将与区块链结合,实现运单、资金、保险信息的不可篡改和可追溯,提升公信力。
第二,人工智能风控将更加精准,通过图像识别、语音情绪分析、异常轨迹检测等手段,实时识别欺诈风险。
第三,担保与保险深度融合,平台将从单一赔付走向“担保+保险+再保险”的多层次风险分担体系。
第四,监管将逐步完善,针对智慧货运平台担保业务的准入、资金存管、消费者保护等出台细化规则,推动行业健康发展。
五、结论与建议
智慧货运App担保业务是物流平台从信息撮合走向交易服务的重要标志,也是物流金融创新的关键抓手。对平台而言,建议从以下方面着力:
一是夯实数据基础,建立覆盖货主、司机、车辆、轨迹、支付等多维度的信用画像,为担保决策提供依据。
二是加强与保险、银行、支付机构、征信机构的合作,借助外部专业能力降低风控和合规成本。
三是建立公开透明的纠纷处理与赔付机制,保障用户知情权和申诉权,维护平台公信力。
四是密切关注监管政策,确保担保业务在合法合规框架内运行,避免触碰非法集资、违规放贷等红线。
随着技术迭代和制度完善,智慧货运App的担保业务有望成为物流行业信用体系的重要基础设施,推动形成更高效、更安全、更普惠的现代物流生态。
如若转载,请注明出处:http://www.hmzdb.com/product/70.html
更新时间:2026-10-28 15:52:31