车辆抵押委托书在担保业务中的应用与规范指南
一、引言
在担保业务实践中,车辆抵押作为一种常见的反担保措施,被广泛应用于融资担保、民间借贷、典当及小额贷款等场景。当借款人(或反担保人)无法亲自办理车辆抵押登记手续时,往往需要出具一份《车辆抵押委托书》,授权他人代为办理相关事宜。该委托书既是委托代理关系的法律凭证,也是保障抵押权人(通常是担保机构)合法权益的关键文件。本文将系统介绍车辆抵押委托书在担保业务中的法律依据、核心要素、起草要点及风险防范措施,为相关从业者提供实操参考。
二、法律依据与业务背景
2.1 主要法律依据
- 《中华人民共和国民法典》 第161条至第165条关于委托代理的规定,明确民事主体可以通过代理人实施民事法律行为。
- 《机动车登记规定》 (公安部令第164号)第二十二条至第二十四条,规定了机动车抵押登记、解除抵押登记的具体要求和程序。
- 《融资担保公司监督管理条例》 第四条、第十五条,要求融资担保公司妥善保管客户资料,并落实反担保措施。
2.2 担保业务中的典型应用场景
- 融资担保公司:为借款人提供贷款担保时,要求借款人提供车辆作为抵押反担保,但借款人因出差、境外等原因无法亲自办理抵押登记;
- 民间借贷:出借人为保障债权,要求借款人办理车辆抵押,借款人委托亲友或中介机构代为办理;
- 典当行:客户以车辆典当融资,典当行要求客户出具委托书以便办理质押或抵押备案;
- 汽车金融公司:在分期付款购车业务中,金融公司委托第三方机构办理抵押登记。
三、车辆抵押委托书的核心要素
一份合法有效的车辆抵押委托书应当包含以下内容:
| 要素 | 说明 |
|------|------|
| 委托人信息 | 姓名/名称、身份证号/统一社会信用代码、住所地、联系方式 |
| 受托人信息 | 姓名/名称、身份证号/统一社会信用代码、住所地、联系方式 |
| 委托事项 | 明确写明代为办理车辆抵押登记、解除抵押、补领登记证书等具体事项 |
| 车辆信息 | 车牌号、车辆识别代号(VIN)、发动机号、品牌型号、登记证书编号 |
| 抵押权人信息 | 担保机构或债权人的名称、统一社会信用代码 |
| 委托权限 | 一般代理或特别代理;是否有权签署相关文件、领取登记证书等 |
| 委托期限 | 自签署之日起至某特定事项办结之日止,或明确起止日期 |
| 转委托 | 是否允许受托人转委托 |
| 委托人签章 | 自然人签字并按手印;法人加盖公章及法定代表人签字 |
四、起草与使用注意事项
4.1 确保委托真实意愿
担保机构应要求委托人当面签署委托书,并核对身份证明原件。如委托人无法到场,应通过视频见证、公证等方式确认其真实意思表示,必要时办理委托书公证。《民法典》第165条规定,委托代理授权采用书面形式的,应当载明代理人的姓名或名称、代理事项、权限和期间,并由被代理人签名或盖章。
4.2 明确委托权限,避免概括授权
委托事项应当具体明确,不宜笼统写“全权代理一切事务”。建议逐项列明:
“代为向车辆管理所申请办理车牌号为×××的车辆抵押登记手续;代为签署抵押登记申请表及相关文件;代为领取《机动车登记证书》及抵押登记证明。”
4.3 车辆信息与主合同一致
委托书中的车辆信息必须与《借款合同》《担保合同》《抵押合同》中的车辆信息完全一致,避免因车辆识别代号、车牌号填写错误导致抵押登记失败或权利瑕疵。
4.4 委托期限的设定
建议将委托期限设定为“自签署之日起至本次抵押登记办结并领取相关证书之日止”,或明确具体日期,避免期限过长导致管理风险。
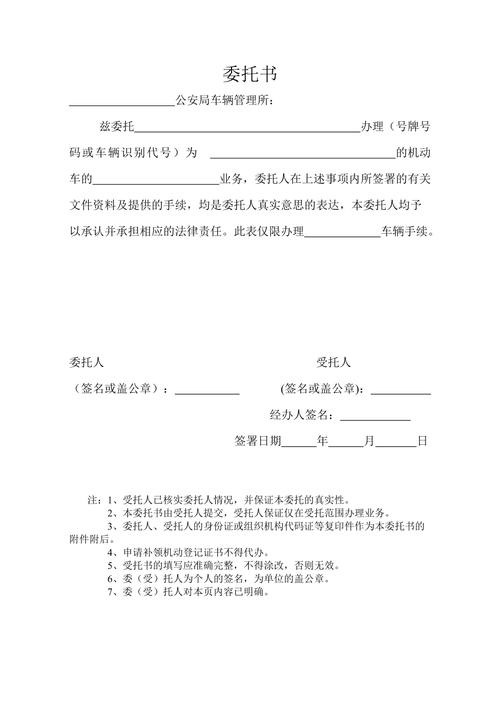
五、附:车辆抵押委托书参考范本
`
车辆抵押委托书
委托人(车主): 身份证号:
住址: 联系电话:_
受托人: 身份证号:
住址: 联系电话:_
兹因委托人向_(抵押权人)借款/提供反担保,并以其名下车牌号为、车辆识别代号为、发动机号为_的车辆办理抵押登记。现委托人因故无法亲自办理,特委托受托人作为代理人,代为办理以下事项:
- 代为向车辆管理部门提交车辆抵押登记申请,签署相关文件;
- 代为领取机动车登记证书、抵押登记证明及其他相关文件;
- 代为主张与本次抵押登记相关的其他权利。
委托期限:自本委托书签署之日起至上述事项办结之日止。
受托人在上述授权范围内签署的文件及实施的行为,委托人予以承认,并承担相应法律责任。
本委托书一式_份,委托人、受托人、抵押权人各执一份,具有同等法律效力。
委托人(签字/盖章): 受托人(签字):
日期:年月日`
六、风险防范建议
- 公证增强效力:对涉及重大资产或长期委托的,建议办理委托书公证,增强证据效力和车管所认可度。
- 权限限制:避免授予受托人解除抵押、过户等超出必要范围的权限,防止车辆被恶意处分。
- 及时归档管理:担保机构应建立委托书台账,将委托书原件与主合同一并保管,保存期限不少于业务终止后5年。
- 跟踪登记结果:委托事项办结后,核实《机动车登记证书》上的抵押登记信息,确保抵押权有效设立。
- 到期及时终止:委托期限届满或事项完成后,应告知委托人委托终止;多层委托代理管理需顺畅衔接法理难点。如发现受托人有不当行为,及时行使撤销委托的权利。
七、
车辆抵押委托书是担保业务中衔接委托代理与担保物权设立的关键环节。规范制作和使用委托书,既能提高业务办理效率,也能有效防范法律风险。担保机构应结合业务实际,建立标准化的委托书模板及审查流程,必要时引入公证和律师见证机制,确保反担保措施合法、有效、可执行。只有将委托代理关系与抵押登记程序紧密衔接,才能真正发挥车辆抵押在担保业务中的风险缓释功能。
如若转载,请注明出处:http://www.hmzdb.com/product/69.html
更新时间:2026-10-28 07:52:04